Hlavní téma Pojištění
Zdravotní pojištění v ČR: kdo ho platí a kolik to stojí
Veřejné zdravotní pojištění platí v Česku každý, jen jinak. Kolik strhne zaměstnavatel, jaké zálohy čekají OSVČ, kolik platí stát a kdy jde změnit pojišťovnu.
Číst článek
Hlavní téma Pojištění
Veřejné zdravotní pojištění platí v Česku každý, jen jinak. Kolik strhne zaměstnavatel, jaké zálohy čekají OSVČ, kolik platí stát a kdy jde změnit pojišťovnu.
Číst článekOsm otázek a doporučíme konkrétní krok, od účtu po splacení dluhu.
Rozpočet řeší, jak domácnost vychází tenhle měsíc. Finanční plán řeší, kam mají peníze dojít za pět nebo dvacet let: kolik na rezervu, kolik na bydlení a kolik na dobu, kdy práce přestane být nutností. Text ukazuje, jak si takový plán postavit a udržet v souladu s běžným rozpočtem.
Když deset dní před výplatou zbývá na účtu jen pár stovek, rozhoduje hlavně pořadí, ve kterém domácnost platí. Bydlení a energie jdou vždy napřed, splátky a předplatná počkají. Text ukazuje, jak rychle roztřídit výdaje, kde se dá ušetřit ještě dnes a kam se obrátit, když ani škrty nestačí.
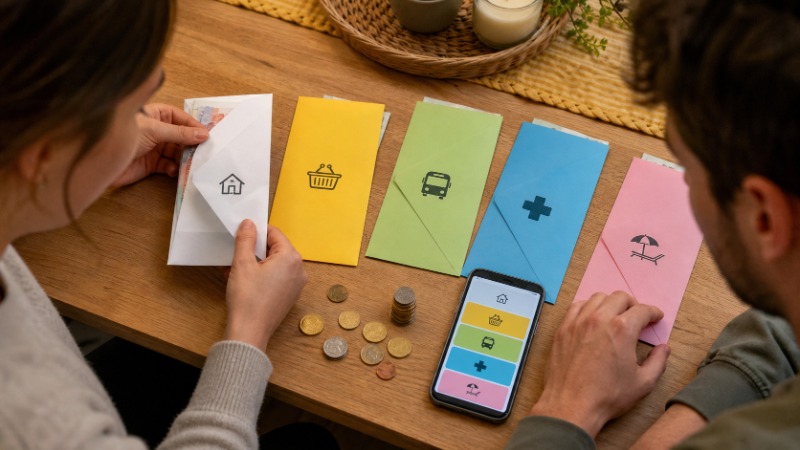
Obálková metoda rozdělí peníze na variabilní výdaje do pevných limitů podle kategorií. Návod na fyzické obálky s hotovostí i digitální variantu přes podúčty a aplikace, pro koho se hodí a jak řešit platby kartou.
Peníze na spořicím účtu nikdy neukážou červené číslo, a právě proto na něm leckdy zůstávají i tam, kde by dlouhodobě měly pracovat jinak. Rozdíl mezi spořením a investováním nerozhoduje pocit bezpečí, ale to, za jak dlouho budou peníze potřeba, jak pevný je termín cíle a kolik kolísání hodnoty domácnost unese bez paniky. Kdo si na tyhle otázky odpoví u každé volné koruny navíc, rozhodne se rychleji než podle srovnávače úrokových sazeb.
Složené úročení znamená, že se úrok počítá i z dřívějších úroků, takže peníze rostou čím dál rychleji, ne přímočaře. Na příkladech v korunách, pravidlu 72 a srovnání spořitele, který začal o deset let dřív, článek ukazuje, proč u dlouhodobého spoření a investování rozhoduje hlavně čas a výše poplatků, ne jen úroková sazba.
Stavební spoření není jen spořicí produkt se státní podporou, ale i úvěr na bydlení se sazbou domluvenou roky dopředu. Řádný úvěr vyžaduje splněné podmínky a hodnotící číslo, meziúvěr peníze dodá rychleji, ale za jinou cenu. Text vysvětluje rozdíl mezi oběma variantami a kdy vyjdou líp než hypotéka na menší rekonstrukci.
Forex a pákový CFD trading slibují rychlý vstup na měnový trh z mobilu, stačí pár kliknutí a malý vklad. Mechanismus zvaný páka ale zvětšuje pozici i ztrátu stejnou rychlostí, a podle analýzy evropského regulátora ESMA z roku 2018 prodělá na účtu 74 až 89 procent retailových klientů. Rozdíl mezi tímhle druhem spekulace a dlouhodobým investováním do akcií nebo fondů bývá větší, než první zájemci čekají, než pošlou první vklad.
Korporátní dluhopis slibuje o pár procent víc než spořicí účet, ale investor nepůjčuje bance, nýbrž konkrétní firmě, na kterou se pojištění vkladů nevztahuje. Když emitent přestane platit, rozhoduje jediný dokument, emisní podmínky, a to, jestli si ho investor přečetl celý ještě před podpisem. Text vysvětluje, jak default probíhá, co v podmínkách hledat a kde bývají varovné signály rizikové emise.
Dva investoři vloží do podobného portfolia stejnou částku po stejně dlouhou dobu, trh se k oběma zachová stejně, přesto jeden po pětadvaceti letech skončí s bezmála o 400 000 korun víc. Rozdíl nedělá odhad trhu, dělají ho poplatky, které se každý rok tiše strhávají z majetku a málokdy jdou vyčíst z jednoho čísla v ceníku. Vstupní a transakční poplatek, měnová přirážka, nákladovost fondu i poplatek za vedení účtu se sčítají do částky, která rozhoduje víc než výběr jedné akcie.
Banka u hypotéky trvá zpravidla na jediné pojistce, na pojištění zastavené nemovitosti. Životní pojištění i pojištění schopnosti splácet jsou nabídka, kterou obvykle doprovází sleva z úrokové sazby. Přehled ukazuje, co je u pojištění hypotéky povinnost, co si banka jen přidává k úvěru a jak si spočítat, jestli se sleva za sjednané pojištění vůbec vyplatí.
Rezervační smlouva na vysněný byt dává na sehnání peněz obvykle čtrnáct dní až měsíc. Hypotéka ale podpisem úvěrové smlouvy nekončí, teprve pak čeká odhad nemovitosti, zápis zástavního práva do katastru a čerpání peněz, a každá fáze běží jinak rychle. Přehled ukazuje, jak dlouho vyřízení hypotéky trvá krok za krokem, jaké dokumenty si připravit dopředu a kdy banka peníze skutečně pošle.
Hypotéku smí dlužník splatit dřív kdykoli, zákon mu to výslovně dovoluje. Jestli za to banka smí něco účtovat, rozhoduje především načasování a to, kolik let zbývá do konce fixace. Kdo pravidla nezná, může zbytečně zaplatit tisíce korun navíc, nebo si naopak nechá ujít splátku, která mohla být zadarmo.
Kancelář ombudsmana České asociace pojišťoven přijala v roce 2025 celkem 422 návrhů na mimosoudní řešení sporu s pojišťovnou, téměř o 82 procent víc než rok předtím. Osmaosmdesát procent těch sporů se točilo kolem jediné otázky: kolik pojišťovna za pojistnou událost zaplatí a jestli zaplatí vůbec. Hlášení škody i výplatu plnění přitom občanský zákoník popisuje docela přesně. Nejvíc omylů se váže ke lhůtě tří měsíců, kterou si lidé pletou s termínem, do kdy mají mít peníze na účtu.
Zlomený kotník na zledovatělém chodníku vyřadí člověka z práce na šest týdnů a účet nekončí u dvou berlí. Prvních čtrnáct dnů dorovnává zaměstnavatel jen část výdělku a jen za pracovní dny, od patnáctého dne posílá stát nemocenské ve výši 60 procent denního vyměřovacího základu. Úrazové pojištění tenhle výpadek dorovnává a při trvalých následcích vyplácí jednorázovou částku. Jenže kryje výhradně úraz a o tom, jestli peníze přijdou, rozhodne stránka s výlukami.
Exekuční příkaz dorazí do banky dřív než k dlužníkovi a účet zamrzne ze dne na den. Zákon proti tomu staví dvě pojistky, jednorázovou výplatu peněz do výše trojnásobku životního minima jednotlivce a chráněný účet, na který exekuce nedosáhne. Od 1. října 2026 se životní minimum jednotlivce zvýšilo ze 4 860 na 5 500 korun.
Peníze, které jsou pořád po ruce a nikdo se neptá, na co jsou. Tak se dá popsat kontokorent i revolvingový úvěr, a oba patří k nejdražším půjčkám, jaké banka nabízí. Podle komentáře České národní banky k úrokovým sazbám měnových finančních institucí činila v červenci 2026 průměrná sazba u kontokorentů 15,48 procenta ročně a u pohledávek z kreditních karet 16,84 procenta, zatímco běžný úvěr na spotřebu vyšel na 7,99 procenta.
Splátka 5 270 korun měsíčně a čtyři roky do konce. Konkurence nabídne stejných 200 000 korun za 8 procent místo 12 a splátku 2 830 korun. Nižší číslo ale vzniklo prodloužením splácení na osm let a domácnost nakonec zaplatí zhruba o 18 600 korun víc, než kdyby nedělala nic. Refinancování půjčky umí ušetřit desítky tisíc, rozhoduje ovšem jiný řádek než měsíční splátka.
Banka u hypotéky trvá zpravidla na jediné pojistce, na pojištění zastavené nemovitosti. Životní pojištění i pojištění schopnosti splácet jsou nabídka, kterou obvykle doprovází sleva z úrokové sazby. Přehled ukazuje, co je u pojištění hypotéky povinnost, co si banka jen přidává k úvěru a jak si spočítat, jestli se sleva za sjednané pojištění vůbec vyplatí.
Rezervační smlouva na vysněný byt dává na sehnání peněz obvykle čtrnáct dní až měsíc. Hypotéka ale podpisem úvěrové smlouvy nekončí, teprve pak čeká odhad nemovitosti, zápis zástavního práva do katastru a čerpání peněz, a každá fáze běží jinak rychle. Přehled ukazuje, jak dlouho vyřízení hypotéky trvá krok za krokem, jaké dokumenty si připravit dopředu a kdy banka peníze skutečně pošle.
Hypotéka pro mladé není žádný samostatný státní produkt, jen marketingová nálepka pro úvěr s vyšším LTV do 90 procent, který ČNB dovoluje žadatelům mladším 36 let. Stejně zavádějící je slib hypotéky bez doložení příjmu: banka se dokladu o příjmu nevzdává, jen ho nahrazuje čestným prohlášením a kompenzuje si to vyšším úrokem a LTV kolem 50 až 70 procent. Text ukazuje, kde končí marketing a začínají skutečné podmínky.