Třináct a půl procenta. Tolik dělá sazba zdravotního pojištění pro zaměstnance i pro živnostníka, pro člověka s milionovým příjmem stejně jako pro toho, kdo nemá příjem žádný. Liší se jen základ, ze kterého se procenta počítají, a kdo platbu odešle. U zaměstnance s hrubou mzdou 45 000 korun jde do systému 6 075 korun měsíčně, člověk bez zdanitelných příjmů posílá v roce 2026 pojišťovně 3 024 korun z vlastní kapsy a stát za jednoho ze šesti milionů svých pojištěnců platí 2 188 korun. Kdo se mezi těmi kategoriemi ztratí, platí penále za každý den.
Jedna sazba, ale pokaždé jiná částka
Veřejné zdravotní pojištění se od běžných pojistek liší už tím, že se nesjednává. Vzniká ze zákona č. 48/1997 Sb., o veřejném zdravotním pojištění, a výběr pojistného upravuje zákon č. 592/1992 Sb. Nikdo nepodepisuje smlouvu, nikdo nevyplňuje zdravotní dotazník a žádná pojišťovna nesmí odmítnout klienta kvůli diagnóze.
Tím se systém liší od komerčních produktů, tedy od cestovní pojistky na dovolenou nebo od připojištění nadstandardního pokoje, které fungují jako obchodní smlouvy s limity a výlukami stejně jako ostatní druhy pojištění. Vedle zdravotního pojištění běží samostatný systém sociálního pojištění, ze kterého se platí nemocenská a důchody, se svými vlastními sazbami a pravidly.
Pojišťoven je sedm. Vedle Všeobecné zdravotní pojišťovny s kódem 111 působí podle jejího vlastního přehledu Vojenská zdravotní pojišťovna (201), Česká průmyslová zdravotní pojišťovna (205), Oborová zdravotní pojišťovna (207), Zaměstnanecká pojišťovna Škoda (209), Zdravotní pojišťovna ministerstva vnitra (211) a Revírní bratrská pokladna (213).
Zaměstnanci: třetina ze mzdy, dvě třetiny nad ní
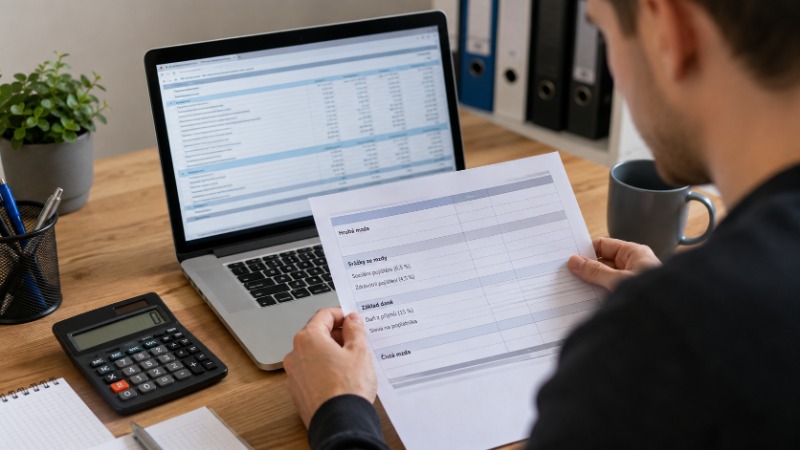
U zaměstnance vypadá výpočet jednoduše. „Částku pojistného stanoví zaměstnavatel tak, že z vyměřovacího základu každého zaměstnance vypočte 13,5 % a výsledek zaokrouhlí na celou korunu směrem nahoru,“ popisuje postup VZP. Vyměřovacím základem je hrubá mzda.
Rozdělení peněz už tak přehledné není. Zaměstnanci se z platu srazí jedna třetina, tedy 4,5 procenta, a „zbývající dvě třetiny uhradí zaměstnavatel ze svých prostředků,“ uvádí pojišťovna. Při hrubé mzdě 45 000 korun jde o 6 075 korun měsíčně, z čehož zaměstnanec na výplatní pásce vidí 2 025 korun a dalších 4 050 korun zaplatí firma nad rámec jeho mzdy. Firemní díl se v čisté mzdě neobjeví, zaměstnavatel ho nese jako mzdový náklad. Přesný postup výpočtu i souvislost s ostatními srážkami rozebírá text o odvodech ze mzdy.
Existuje spodní hranice. Minimálním vyměřovacím základem zaměstnance je minimální mzda, která v roce 2026 činí 22 400 korun, takže minimální pojistné vychází na 3 024 korun měsíčně. Kdo pracuje na částečný úvazek a vydělá méně, rozdíl doplácí ze svého.
Zaměstnavatel odvádí pojistné od 1. do 20. dne následujícího kalendářního měsíce a nástup i odchod zaměstnance musí pojišťovně oznámit do osmi dnů.
Živnostník platí zálohy naslepo a doplácí až po přehledu
OSVČ má systém postavený obráceně. Během roku posílá zálohy podle loňských výsledků a skutečná výše pojistného se dopočítá až po podání přehledu o příjmech a výdajích.
Základ je poloviční. „Vyměřovacím základem u osoby samostatně výdělečně činné je 50 % daňového základu,“ uvádí VZP, a z této poloviny se počítá 13,5 procenta. Živnostník s daňovým základem 600 000 korun za rok má vyměřovací základ 300 000 korun a roční pojistné 40 500 korun, tedy 3 375 korun měsíčně. Horní strop u zdravotního pojištění neexistuje, maximální vyměřovací základ byl zrušen.
Spodní hranice naopak platí tvrdě. Minimální měsíční vyměřovací základ odpovídá polovině průměrné mzdy a v roce 2026 činí 24 483,50 korun, minimální záloha tedy vychází na 3 306 korun. Oproti roku 2025, kdy šlo o 3 143 korun, je to o 163 korun měsíčně víc, za rok o 1 956 korun. Živnostník s minimem zaplatí za rok 39 672 korun, i kdyby skončil ve ztrátě.
Z minima existují výjimky a nejsou nijak vzácné. Neplatí pro OSVČ, pro kterou je podnikání vedlejší činností vedle zaměstnání, ani pro toho, za koho zároveň odvádí pojistné stát, tedy pro studenty, rodiče na rodičovské nebo starobní důchodce. Stranou zůstávají také držitelé průkazu ZTP a ZTP/P a lidé v invaliditě třetího stupně. Tyto skupiny zálohy během roku platit nemusí a pojistné doplatí až podle skutečných příjmů. Rozdíl mezi hlavní a vedlejší činností tak u začínajícího podnikatele s malými příjmy dělá desítky tisíc korun ročně.
Zálohu je nutné uhradit do 8. dne následujícího měsíce. Od 1. ledna 2026 přijímají pojišťovny přehled OSVČ pouze elektronicky a pojistné se nedá zaplatit v hotovosti, zůstal jen bezhotovostní převod.
Za šest milionů lidí platí stát
Největším plátcem v systému je stát. Vláda mu pro rok 2026 zvedla vyměřovací základ z 15 749 na 16 206 korun měsíčně, takže platba za jednoho státního pojištěnce vzrostla z 2 127 na 2 188 korun. Podle Ministerstva financí se to týká zhruba šesti milionů lidí a rozpočet to stojí přibližně 4,4 miliardy korun ročně navíc.
Do této skupiny patří nezaopatřené děti, poživatelé důchodů, rodiče na rodičovském příspěvku a mateřské, uchazeči o zaměstnání vedení na úřadu práce, lidé pečující o závislou osobu nebo o malé dítě a takzvaní předdůchodci. Vyměřovací základ se každý rok valorizuje o růst cen a polovinu růstu reálné mzdy.
Stojí za srovnání, kolik do systému který plátce reálně přinese. Za státního pojištěnce jde ročně 26 256 korun, zatímco člověk bez zdanitelných příjmů odvede 36 288 korun a živnostník s minimálními zálohami 39 672 korun. Rozdíl mezi státní platbou a pojistným, které si hradí nezaměstnaný neevidovaný na úřadu práce, dělá měsíčně 836 korun. Zdravotní pojištění není spoření na vlastní léčbu a nikdo si na svém kontě nic nešetří. Peníze se přerozdělují mezi pojišťovnami podle věku a nákladovosti pojištěnců a odcházejí těm, kdo péči zrovna potřebují.
Kdo propadne mezi kategoriemi, platí celé pojistné sám
Osoba bez zdanitelných příjmů, zkráceně OBZP, je v systému nejméně příjemná kategorie. Spadá do ní každý, kdo není zaměstnaný, nepodniká a zároveň za něj neplatí stát.
Typicky jde o člověka, který dal výpověď a na úřad práce se nepřihlásil. Nebo o studenta, kterému bylo 26 let a školu ještě nedokončil. Případně o rodiče, kterému skončila rodičovská dovolená a do práce zatím nenastoupil. Takový člověk platí 13,5 procenta z minimální mzdy, tedy v roce 2026 částku 3 024 korun měsíčně, splatnou do 8. dne následujícího měsíce.
Potíž bývá v tom, že o své povinnosti lidé nevědí, a dluh roste tiše. Od 1. července 2026 činí penále 0,0322 procenta z dlužné částky za každý kalendářní den. U dluhu 30 000 korun to dělá necelých deset korun denně a zhruba 3 500 korun za rok. Přepočítává se vždy k 1. lednu a k 1. červenci podle repo sazby České národní banky zvýšené o osm procentních bodů. Drobné částky pojišťovna nechává být, dlužné pojistné do 200 korun nevymáhá a penále do 200 korun za rok nevyměřuje.
K tomu se přidávají pokuty. „Za nesplnění oznamovací povinnosti může zdravotní pojišťovna uložit pokutu až do výše 10 000 Kč,“ uvádí VZP, při opakovaném porušení až 20 000 korun. Za nepředložení dokladů ke kontrole nebo za nepodání přehledu ve lhůtě hrozí pokuta do 50 000 korun.
Změnit pojišťovnu jde jen ve dvou oknech
Přeregistrace má přísný kalendář. Změnit zdravotní pojišťovnu lze jen jednou za dvanáct měsíců a pouze ke dvěma datům, k 1. lednu nebo k 1. červenci.
Přihlášku je nutné podat nejpozději tři měsíce předem. Kdo chce přejít k 1. červenci, podává ji mezi 1. lednem a 31. březnem. Kdo míří na 1. leden, má okno od 1. července do 30. září. Mimo tyto termíny pojišťovna přihlášku nepřijme.
Pro toho, kdo o změně uvažuje na podzim, z toho plyne jediné: lhůta pro přechod k 1. lednu 2027 uplynula 30. září 2026 a nejbližší možnost je podat přihlášku v prvním čtvrtletí roku 2027 se změnou k 1. červenci.
Co změna přinese a co ne, se vyplatí střízlivě zvážit. Rozsah hrazené péče zůstane stejný, protože ho určuje zákon. Liší se fondy prevence a smluvní síť. VZP například na rok 2026 vyčlenila na preventivní programy 2,26 miliardy korun, příspěvek na očkování proti chřipce zvedla na 300 korun a nově přispívá 1 500 korun na edukační pobyty pro pacienty s cukrovkou. Kdo dojíždí ke konkrétnímu specialistovi, měl by si před podáním přihlášky ověřit, jestli má nová pojišťovna s jeho lékařem uzavřenou smlouvu.
Kde péče končí a začínají doplatky
Z veřejného pojištění se nehradí úplně všechno a rozdíl doplácí pacient. Regulační poplatek zůstal od roku 2015 jediný: 90 korun za návštěvu lékařské nebo zubní pohotovosti. Neplatí ho ten, koho lékař rovnou pošle na hospitalizaci, a osvobozeni jsou lidé v hmotné nouzi s potvrzením ne starším než 30 dnů.
Druhou položkou jsou doplatky na částečně hrazené léky. Sčítají se do ročního ochranného limitu, který činí 5 000 korun pro dospělé, 1 000 korun pro děti do 18 let a pro lidi nad 65 let a 500 korun pro pojištěnce nad 70 let a pro zákonem vymezené skupiny se zdravotním postižením. Od ledna 2025 sleduje započitatelné doplatky Státní ústav pro kontrolu léčiv v systému eRecept, takže po dosažení limitu lékárna doplatek nevybere. Když se přesto něco naúčtuje navíc, o vrácení lze požádat od 1. ledna následujícího roku do 30. června a pojišťovna má na vyřízení 90 dnů.
Výpadek příjmu během nemoci zdravotní pojištění nekryje, na to slouží nemocenská ze sociálního pojištění.
Cizinci: rozhoduje pobyt a zaměstnavatel, ne občanství
Do veřejného systému patří povinně každý s trvalým pobytem na území Česka bez ohledu na státní občanství. Občanství samo o sobě nerozhoduje, rozhoduje pobytový status a sídlo zaměstnavatele.
Cizinec bez trvalého pobytu spadá do veřejného pojištění, pokud je zaměstnaný u zaměstnavatele se sídlem v ČR. Stejně tak azylanti, lidé s doplňkovou nebo dočasnou ochranou a cizinci s dlouhodobým pobytem za účelem vědeckého výzkumu. Dítě narozené v Česku matce s dlouhodobým pobytem je pojištěné do 60 dnů věku a po dobu řízení o jeho pobytu.
Kdo do žádné z těchto skupin nespadá, typicky rodinný příslušník bez vlastního zaměstnání nebo držitel dlouhodobého víza, musí mít komerční zdravotní pojištění cizinců. To je běžná pojistná smlouva s limitem plnění, výlukami a čekacími dobami, takže část léčby může skončit na účtu pacienta.
Při cestách po Evropské unii slouží českým pojištěncům Evropský průkaz zdravotního pojištění na zadní straně kartičky. Nárok z něj pokrývá nutnou a neodkladnou péči v rozsahu, v jakém ji hradí navštívený stát, včetně tamní spoluúčasti pacienta. Převoz zpět do Česka z něj zaplatit nelze. Koordinaci nároků v EU zajišťuje Kancelář zdravotního pojištění jako styčný orgán.
Na co si dát pozor
Nejčastější potíže nevznikají z neplacení, ale z osmidenních lhůt. Nástup do zaměstnání, zahájení podnikání, konec rodičovské dovolené, návrat ze zahraničí nebo změna trvalého pobytu, to všechno se pojišťovně hlásí do osmi dnů. Kdo lhůtu propásne, riskuje pokutu do 10 000 korun i tehdy, když pojistné poctivě zaplatil.
Ošidná je také domněnka, že za člověka platí stát. Studium po 26. narozeninách, evidence na úřadu práce, která skončila, nebo rodičovský příspěvek dobíhající dřív než návrat do práce, to všechno může z pojištěnce udělat OBZP ze dne na den. Sám se to zpravidla dozví až s výzvou k úhradě dluhu.
Kdo odjíždí na delší dobu do ciziny a je tam zdravotně pojištěný, může se v Česku z veřejného pojištění odhlásit a neplatit dvakrát. Potřebné doklady si pojišťovna vyžaduje dopředu a bez nich odhlášení neuzná.
Živnostník s minimální zálohou si musí lednovou platbu pohlídat sám. Trvalý příkaz z minulého roku posílá starou částku a pojišťovna ho nezvýší. Rozdíl je pak dluh, na který běží penále.
Další okno se otevře v lednu
Rozsah péče mají všechny pojišťovny stejný, liší se prevence a smluvní lékaři. Praktický krok pro každého, kdo právě mění životní situaci, stojí pár minut: ověřit si na pobočce nebo v aplikaci vlastní pojišťovny, v jaké kategorii je vedený. Pro ty, kdo zvažují přeregistraci, se další okno otevře 1. ledna 2027 a přihlášky se přijímají do konce března, se změnou pojišťovny k 1. červenci 2027.