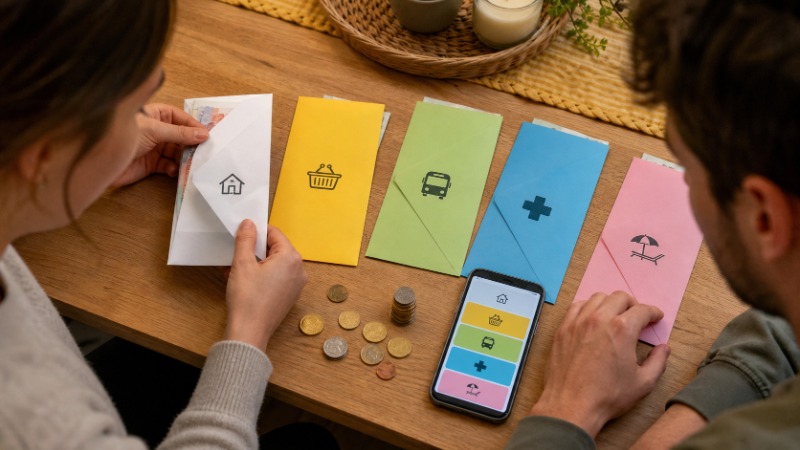
Prázdná obálka s nápisem „jídlo“ uprostřed měsíce umí říct víc než sebelepší tabulka v Excelu. Kdo v ní nemá co utrácet, ví to okamžitě, bez počítání a bez omluv. Obálková metoda funguje přesně na tomhle principu: peníze na běžné výdaje se předem rozdělí do pevných limitů, a když je limit vyčerpaný, utrácení v dané kategorii pro ten měsíc končí.
Co obálková metoda je a jak funguje
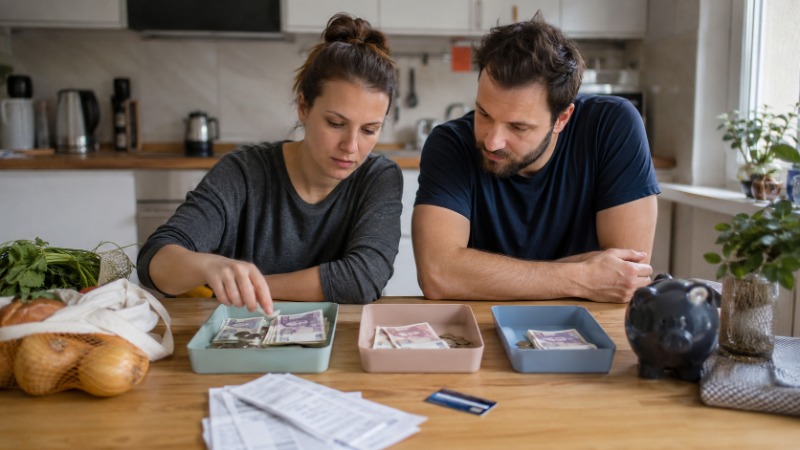
Princip je starý desítky let a v hotovostní podobě ho používaly generace domácností dávno předtím, než existovaly bankovní aplikace. Po výplatě se peníze na variabilní výdaje, tedy na jídlo, drogerii, benzin nebo zábavu, rozdělí do samostatných obálek podle kategorií. Fixní platby jako nájem nebo splátky zůstávají mimo systém a odcházejí normálně z účtu.
Kdo z obálky s jídlem utratí všechno už v polovině měsíce, nemá odkud brát dál, dokud nepřijde další výplata. Metoda tak nahrazuje složité sledování výdajů jednoduchou fyzickou nebo vizuální hranicí. Není potřeba počítat průběžný součet útrat, stačí se podívat, kolik v obálce zbývá. Na rozdíl od procentních pravidel typu 50/30/20, která určují jen poměr mezi velkými skupinami výdajů, jde u obálek o techniku rozdělení peněz na úrovni jednotlivých kategorií. Obě věci se dají kombinovat: procenta určí, kolik jde na potřeby a kolik na přání, obálky pak tuhle částku rozsekají na konkrétní obálky pro jídlo, benzin nebo zábavu.
Kolik obálek je akorát
Nadměrné množství kategorií je nejčastější důvod, proč lidé obálkovou metodu po pár týdnech vzdají. Patnáct obálek na patnáct drobných kategorií nikdo dlouhodobě neudrží, protože se u každé platby musí rozhodovat, kam přesně patří. V praxi vychází nejlépe pět až osm obálek: jídlo a drogerie, doprava a benzin, zábava a restaurace, oblečení, osobní útraty každého z partnerů a případně dárky nebo drobné opravy domácnosti. Fixní výdaje, spoření a splátky do obálek nepatří, ty mají jít z účtu automaticky ještě předtím, než se řeší zbytek.
Velikost jednotlivých obálek se odvíjí od skutečných čísel z minulých měsíců, ne od odhadu. Domácnost, která běžně utratí za jídlo čtrnáct tisíc měsíčně, si do obálky nedá deset tisíc jen proto, že by to bylo hezké číslo. Nereálně nízký limit vede k tomu, že obálka vyprázdní hned první týden a celý systém ztratí smysl.
Modelový příklad rozdělení do obálek
Následující čísla jsou modelová a slouží jen k ukázce principu. Domácnost s příjmem 45 000 Kč měsíčně, po odečtení nájmu, energií a splátek zbývá na variabilní výdaje 18 000 Kč. Rozdělení do šesti obálek by mohlo vypadat takto: jídlo a drogerie 9 000 Kč, doprava a benzin 2 500 Kč, zábava a restaurace 2 000 Kč, oblečení 1 000 Kč, osobní útraty obou partnerů dohromady 2 500 Kč a drobné opravy či dárky 1 000 Kč.
Součet obálek musí sedět na částku, která reálně zbývá po fixních výdajích, ne na to, kolik by domácnost ráda utrácela. Když si člověk rozdělí víc peněz, než kolik mu po nájmu a splátkách zůstává, obálky se od prvního měsíce dostávají do mínusu a metoda přestává plnit svůj účel.
Fyzické obálky s hotovostí
Klasická varianta počítá se skutečnou hotovostí. Po výplatě se peníze na variabilní výdaje vyberou z bankomatu a rozdělí do papírových nebo textilních obálek podle předem daných částek. Nakupuje se výhradně z příslušné obálky, karta se pro tyhle kategorie nepoužívá vůbec.
Výhoda fyzické varianty je psychologická. Placení hotovostí se podle opakovaně popisovaných zkušeností uživatelů vnímá jinak než placení kartou, úbytek bankovek je vidět a cítit hned. Lidem, kterým peníze utíkají hlavně v drobných útratách, tenhle fyzický pocit pomáhá víc než jakákoli aplikace.
Nevýhodou je nutnost nosit u sebe víc hotovosti, což některým lidem nevyhovuje z bezpečnostních důvodů, a nepohodlnost při nákupech, kde platba kartou nebo mobilem zjednodušuje frontu. U větších nákupů navíc hrozí, že si člověk vezme peníze z jiné obálky, aby pokryl výpadek, a systém se tím rozostří.
Digitální obálky: podúčty a aplikace
Modernější varianta přenáší stejný princip do bezhotovostního světa. Řada bank umí založit víc podúčtů k jednomu běžnému účtu, každý s vlastním zůstatkem. Po výplatě se peníze rozešlou na jednotlivé podúčty stejně, jako by šly do papírových obálek, a platí se rovnou z nich kartou nebo mobilem.
Specializované aplikace na rozpočet jdou o krok dál a nabízejí virtuální obálky bez nutnosti zakládat skutečné podúčty. Transakce z jednoho běžného účtu se v aplikaci rozpočítávají do zvolených kategorií automaticky nebo ručně, a aplikace ukáže zůstatek každé obálky v reálném čase. Digitální varianta drží výhody hotovostní metody, tedy jasný limit na kategorii, ale ztrácí část fyzického pocitu utrácení. Zůstatek v aplikaci nemá stejnou váhu jako prázdná peněženka. Kompenzovat to jde tím, že si člověk zůstatek obálek zkontroluje před každým větším nákupem, ne až na konci měsíce.
Bezhotovostní platby a obálková metoda
Většina dnešních plateb probíhá kartou nebo mobilem, a obálková metoda s tím počítá právě přes podúčty nebo aplikace. Kdo chce zůstat u čisté hotovostní varianty, řeší běžný problém: restaurace, e-shopy nebo parkovací automaty hotovost často nepřijímají vůbec.
Praktické řešení kombinuje obě cesty. Menší, časté nákupy jako jídlo nebo drogerie zůstávají v hotovosti, kde má fyzický limit největší efekt. Kategorie, kde hotovost nedává smysl, třeba předplatná nebo online nákupy, se řeší přes samostatný podúčet s pevným zůstatkem místo papírové obálky.
Pro koho se metoda hodí a pro koho ne
Obálková metoda nejvíc pomáhá lidem, kterým peníze mizí v drobných opakovaných útratách a kteří mají tendenci utrácet víc, když platí kartou bez okamžitého pocitu úbytku. Funguje dobře i u domácností s napjatým rozpočtem, kde je nutné hlídat každou kategorii zvlášť, ne jen celkový součet.
Méně se hodí lidem s nepravidelným příjmem, kterým se těžko dopředu určuje pevná částka na měsíc dopředu, a lidem, kteří cestují nebo nakupují převážně online, kde je vedení víc obálek zbytečně komplikuje. Rodině s vyšším a stabilním příjmem, kde utrácení není problém, obvykle stačí jednodušší pravidlo typu 50/30/20 popsané v samostatném článku o pravidle 50/30/20.
Na co si dát pozor
Přelévání peněz mezi obálkami v polovině měsíce systém postupně rozloží. Když se z prázdné obálky na jídlo bere z obálky na zábavu, limit přestává plnit svou funkci a domácnost se vrací tam, kde byla před zavedením metody.
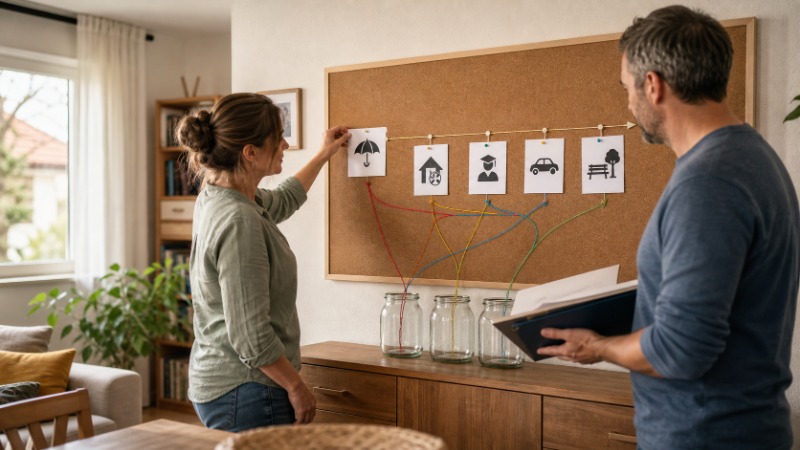
Roční a nepravidelné výdaje, třeba pojištění auta nebo dárky k Vánocům, do běžných měsíčních obálek nepatří. Potřebují vlastní, samostatnou obálku nebo podúčet, kam se odkládá pevná částka každý měsíc, jinak takový výdaj měsíční rozpočet spolehlivě rozhodí. Limity obálek nejsou jednou dané navždy. Po zdražení potravin, změně práce nebo narození dítěte se stará čísla rozejdou s realitou a je potřeba je přepočítat, ideálně podle skutečných výdajů za poslední dva tři měsíce, ne podle starého odhadu. Podrobný postup, jak si spočítat celkový rozpočet, ze kterého se pak jednotlivé obálky odvíjejí, popisuje článek Rodinný rozpočet: kompletní průvodce.
Kde začít
Obálková metoda dává pevný strop každé kategorii výdajů a funguje stejně dobře s hotovostí i bez ní, přes podúčty nebo aplikaci. Nejjednodušší začátek je vzít výpis z účtu za poslední dva měsíce, rozdělit variabilní výdaje do pěti až osmi kategorií a nastavit limity podle skutečných čísel, ne podle přání. Teprve pak se ukáže, jestli obálky domácnosti sedí víc než procentní pravidlo nebo jiná metoda rozpočtu.