Domácnost s pečlivě vedeným rozpočtem může za deset let zjistit, že nemá na nic z toho, co si před lety přála. Rozpočet totiž hlídá jen to, co se stane tenhle měsíc, kolik přiteče a kolik odteče. Kam mají peníze dojít za pět, deset nebo dvacet let, řeší jiný nástroj: finanční plán domácnosti. Bez něj zůstávají velké cíle jen přáním, ke kterému nikdo neurčil termín ani cestu.
Čím se finanční plán liší od rozpočtu
Rozpočet je denní a měsíční provoz. Ukazuje, jestli domácnost v aktuálním měsíci vychází, a pomáhá najít prostor pro úspory. Jeho horizont je krátký, obvykle třicet dní, a mění se s každou výplatou. Sestavení rodinného rozpočtu krok za krokem popisuje samostatný průvodce rodinným rozpočtem.
Finanční plán stojí o patro výš. Neptá se, kolik domácnost utratila za jídlo v úterý, ale kam má za pět let dojít rezerva, kdy bude na akontaci k hypotéce a v jakém věku dává smysl přestat pracovat naplno. Pracuje s roky, ne s týdny, a nezajímá ho každá položka, jen směr. Obě věci se ale potřebují navzájem. Plán bez rozpočtu zůstává u přání, protože nikdo neřekne, kolik korun měsíčně na cíl reálně jde. Rozpočet bez plánu zase snadno sklouzne k tomu, že se každý přebytek utratí, protože žádný cíl nečeká v pozadí.
Cíle nejdřív, čísla až potom
Sestavení plánu nezačíná tabulkou, ale seznamem.
Co si domácnost chce za pár let dovolit a v jakém pořadí jí na tom záleží. Nová kuchyň, vlastní bydlení, klidnější stáří, škola pro děti v zahraničí, vlastní firma. Bez tohoto kroku vzniká jen sada čísel bez smyslu.
Ke každému cíli patří dvě otázky: kolik bude stát a do kdy má být hotový. Rekonstrukce koupelny za 150 000 Kč za dva roky vyžaduje jiné tempo spoření než penze za třicet let. Čím kratší horizont, tím míň prostoru pro chybu a tím konzervativnější má být způsob, jak peníze na cíl rostou.
Cílů bývá v jedné domácnosti víc a ne všechny se dají řešit najednou. Rezerva na horší časy, nová auta, bydlení dětí a vlastní stáří o stejné peníze soupeří. Praktické řešení je seřadit je podle naléhavosti a nutnosti, ne podle toho, který zní nejlákavěji. Nutné jde před vytouženým.
Kolik cílů zvládne jeden rozpočet najednou
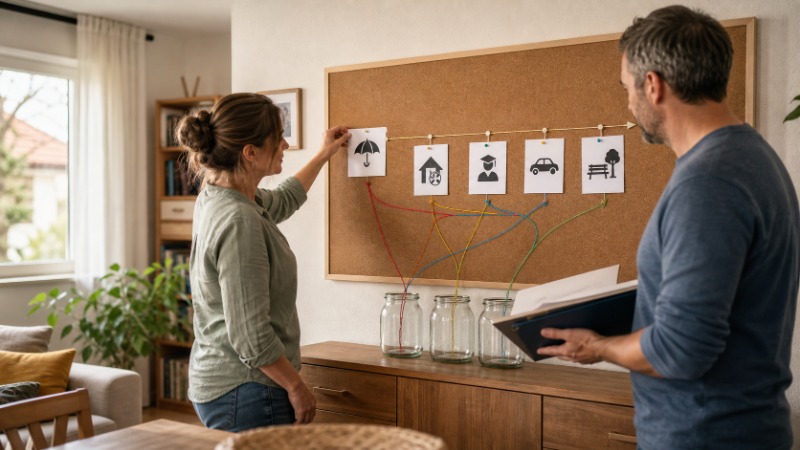
Ambice bývá na začátku největší nepřítel. Domácnost si sepíše sedm cílů, rozpočet jich unese reálně dva nebo tři, a výsledkem je, že se nedaří ani jeden. Peníze rozdělené na příliš mnoho míst rostou pomalu všude a nikde to není vidět. Funguje spíš aktivní seznam s pár položkami, ke kterým se každý měsíc reálně posílají peníze, a delší seznam cílů v záloze, na které přijde řada později. Když se jeden cíl naplní nebo přestane být aktuální, uvolní se místo pro další z čekací řady.
Modelový příklad: manželský pár má na seznamu rezervu, rekonstrukci koupelny, nové auto a penzijní spoření. Rezerva ještě není hotová, takže na ni jde většina volných peněz. Rekonstrukce má termín za dva roky, takže dostává menší, ale pravidelnou částku. Auto a penze počkají, dokud se neuvolní místo, ne proto, že by nebyly důležité, ale protože čtyři cíle najednou by rozpočet neunesl.
Tři horizonty, tři různá pravidla
Krátkodobé cíle, do dvou let, potřebují peníze v bezpečí a rychle dostupné. Spořicí účet nebo termínovaný vklad sem sedí, investice ne, protože na krátkém úseku může hodnota portfolia klesnout přesně ve chvíli, kdy peníze mají být hotové.
Střednědobé cíle, zhruba dva až sedm let, dovolují o něco víc odvahy, pořád ale s rozvahou. Kombinace spořicího účtu, termínovaného vkladu a konzervativnější části investic bývá rozumný kompromis. Rekonstrukce, auto na hotovost nebo akontace k hypotéce obvykle spadají právě sem.
Dlouhodobé cíle nad sedm let mají na své straně čas, který dokáže vyrovnat dočasné propady na trzích. Tam dává smysl uvažovat o pravidelném investování, s vědomím, že hodnota portfolia bude v jednotlivých letech kolísat a výnos není nikdy zaručený. Co přesně riziko a výnos u investic znamenají, vysvětluje text Co je investice a jak funguje riziko a výnos.
Rozdíl mezi spořením a investováním pro kratší cíle rozebírá text o tom, jak spořit peníze a budovat rezervu.
Rozdělení podle času má jeden praktický důsledek. Peníze na dovolenou příští léto nepatří do akcií, i kdyby minulý rok vydělaly slušné procento. A peníze na penzi za pětadvacet let nemají ležet na běžném účtu, kde je bez boje ukrajuje inflace. Jeden cíl přitom může měnit horizont sám o sobě. Domácnost, která začíná spořit na bydlení dětí, má na začátku před sebou patnáct let a může si dovolit konzervativní i odvážnější část. S blížícím se termínem, kdy dítě bude bydlení skutečně potřebovat, se má poměr postupně přesouvat směrem k bezpečnějším nástrojům, aby poslední roky před použitím peněz nezastihl výkyv trhu ve špatnou chvíli.
Rezerva jde první, jinak plán padá při prvním nárazu
Než dojde na vzdálenější cíle, potřebuje plán základ. Tím je finanční rezerva, tedy peníze na ztrátu práce, nemoc nebo rozbitou pračku, uložené odděleně od běžného účtu a rychle dostupné. Bez rezervy se každý neplánovaný výdaj řeší úvěrem, a to i tehdy, když domácnost jinak spoří na vzdálenější cíl. Výsledkem je plán, který se při první nečekané ráně rozsype, protože peníze určené na penzi nebo bydlení musí zaskočit tam, kde chyběla rezerva.
Teprve s hotovou nebo rozjetou rezervou dává smysl posouvat pozornost na další cíle. Pořadí není samoúčelné: rezerva chrání všechno ostatní v plánu před tím, aby ho jedna nešťastná souhra okolností nezastavila. Jak si rezervu i další spoření postupně nastavit, popisuje text o tom, jak spořit peníze a budovat rezervu.
Jak plán propojit s měsíčním rozpočtem
Plán bez konkrétní částky v rozpočtu zůstává na papíře. Ke každému cíli proto patří číslo: kolik korun měsíčně na něj odkládat, aby se termín stihl.
Modelový příklad: domácnost chce mít za čtyři roky 400 000 Kč na akontaci k hypotéce. Bez úroku to znamená zhruba 8 300 Kč měsíčně. Pokud rozpočet takovou částku nemá kde vzít, řeší se to jedním ze dvou způsobů. Buď se prodlouží horizont cíle, nebo se v rozpočtu najde prostor jinde, typicky u výdajů, které se dají omezit bez větší ztráty. Praktické je nastavit na každý cíl samostatný účet nebo podúčet a poslat na něj peníze automaticky hned po výplatě, ne až s tím, co náhodou zbude na konci měsíce. Co odchází samo, se neprojídá v běžném provozu.
Když rozpočet dlouhodobě nezvládá pokrýt ani rezervu, natož další cíle, plán sám o sobě nepomůže. V tu chvíli je namístě vrátit se k základům hospodaření, které popisuje průvodce rodinným rozpočtem, a teprve pak stavět plán znovu na reálných číslech.
Kdo v domácnosti o cílech rozhoduje
Sestavit seznam cílů sám za celou domácnost je nejrychlejší cesta k tomu, že plán skončí v šuplíku. Kdo cíle nevymyslel společně s druhým partnerem, nemá důvod se k jejich plnění vracet, když se objeví lákavější útrata. Osvědčuje se rozdělit cíle na společné a osobní.
Bydlení, rezerva a děti patří oběma a rozhoduje se o nich u společného stolu. Vedle toho má smysl nechat prostor i osobním přáním každého z partnerů, na které jde menší, předem domluvená částka bez nutnosti to zdůvodňovat. Plán, který nepočítá s ničím osobním, bývá první, který se poruší.
Neshoda v prioritách není důvod plán odkládat. Stačí napsat oba seznamy vedle sebe a najít, kde se shodují. Zbytek se dořeší postupně, obvykle rychleji, než se čekalo, jakmile jsou priority na papíře a ne jen v hlavě každého zvlášť.
Plán, který počítá se změnou
Finanční plán psaný jednou a na roky beze změny je spíš přání než nástroj. Život mezitím přinese narození dítěte, změnu zaměstnání, rozvod nebo dědictví, a každá z těchto událostí mění, co je v plánu ještě reálné.
Osvědčuje se projít plán jednou ročně a zvlášť při každé větší životní změně. Otázky jsou stále stejné: platí ještě cíle, platí termíny a odpovídá jim částka, která na ně měsíčně jde.
Ne každá revize znamená škrty. Zvýšení příjmu nebo splacení dluhu naopak otevírá prostor cíl přesunout blíž nebo přidat nový. Plán má sloužit domácnosti, ne naopak, a proto se smí měnit stejně, jako se mění život kolem něj.
Nejdelší horizont: kdy přestat záviset na výplatě
Na konci většiny dlouhodobých plánů stojí otázka, jak dlouho bude domácnost muset chodit do práce, aby vyžila. Někdo cílí na standardní odchod do důchodu, jiný na dřívější finanční nezávislost, kdy příjem z naspořeného majetku pokryje běžné výdaje bez nutnosti pracovat naplno.
Cesta k tomuto cíli se počítá stejně jako u kterékoli jiné položky plánu: kolik je potřeba mít naspořeno, kolik je na to času a kolik proto musí měsíčně odcházet stranou. Konkrétní propočty a úskalí téhle cesty rozebírá text o finanční nezávislosti a FIRE.
Ať je cíl jakýkoli, čím dřív se do plánu dostane, tím míň peněz měsíčně stačí. Deset let navíc dokáže i menší měsíční částce hodně pomoct, protože čas pracuje na straně toho, kdo začne dřív.
Do propočtu patří i státní důchod, se kterým většina domácností stejně počítá jako se základem. Otázka zní, kolik k němu je potřeba navíc, aby životní úroveň po skončení výdělečné činnosti neklesla skokem. Přesná výše budoucího důchodu se dá jen odhadovat, konkrétní nárok a podmínky je vždy potřeba ověřit u České správy sociálního zabezpečení, ne odhadovat podle cizí zkušenosti.
Na co si dát pozor
Nejčastější chyba je plán bez rezervy. Vypadá to logicky začít rovnou u velkého cíle, ale bez polštáře na nečekané výdaje se plán rozpadne u první vážnější komplikace.
Druhá past je příliš odvážný horizont u krátkodobých cílů. Peníze na příští rok nepatří do investic jen proto, že vypadají výnosněji než spořicí účet. Ztráta pár měsíců před použitím peněz bolí nejvíc.
Třetí riziko je plán, který nikdo neotevře déle než rok. Bez pravidelné revize žije vlastním životem odtrženým od reality domácnosti a v okamžiku potřeby zjistí rodina, že mezitím zastaral.
A nakonec: žádný z popsaných postupů nenahradí individuální rozvahu u větších částek nebo složitější rodinné situace. Tam se hodí konzultace s finančním poradcem, který zohlední konkrétní příjmy, závazky a daňovou situaci domácnosti.
Rozpočet na dnes, plán na roky
Finanční plán řeší roky dopředu to, co rozpočet řeší den po dni. Základem je seznam cílů s částkou a termínem, pod nimi rezerva jako ochrana proti nečekaným výdajům a nad nimi rozdělení podle času, kdy krátké cíle patří na spořicí účet a dlouhé mají prostor pro investice. Plán, který se jednou za rok reviduje a mění spolu se životem domácnosti, vydrží déle než jakákoli tabulka sepsaná na jeden večer a zapomenutá v šuplíku.